企業信用評級如何反映經營狀況?——基于企業信用評估的深度解析
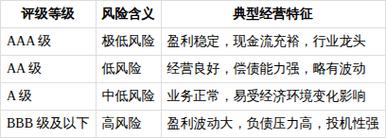
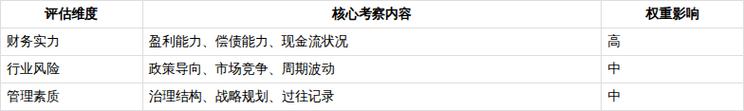
企業信用評級與企業信用評估,既是融資市場的“通行證”,也是經營狀況的“體檢報告”。它看似只是一組符號或分數,實則通過一套嚴密的邏輯與指標體系,將企業的償債能力、盈利能力、運營效率、財務結構乃至外部環境,濃縮為可比較、可追蹤的信用等級。信用評級究竟如何反映經營狀況?本文將從信用評估的內在邏輯出發,層層剖析評級結果與經營現實之間的映射關系。\n\n一、企業信用評級與企業信用評估:概念與關系\n\n企業信用評估是一個系統性的分析過程,通過收集財務數據、經營信息、行業環境及管理層素質等,判斷企業未來償還債務的能力和意愿。企業信用評級則是評估的最終產出——用AAA、AA、A、BBB、BB、B、CCC等符號,或1-10的評分,表示信用風險的高低。簡言之,評估是“診脈”,評級是“診斷書”。\n\n二、評級指標與經營狀況的六大映射維度\n\n信用評級并非只看資產規模或利潤多少,而是構建了一個多維度模型。每個維度都與經營狀況的特定側面緊密對應。\n\n1. 償債能力:經營安全性的直接反映\n\n償債能力指標如流動比率、速動比率、現金利息保障倍數、資產負債率等,直接說明企業能否按時還本付息。經營穩健的企業通常保持合理的負債水平和充裕的流動性;反之,若評級因償債指標惡化被下調,往往意味著經營現金流緊張、債務到期壓力大,甚至面臨資金鏈斷裂風險。例如,一家企業連續兩年流動比率低于0.8且經營現金凈流量為負,其評級很可能從A降至BBB以下,這直接警示其日常經營已陷入“造血不足”的困境。\n\n2. 盈利能力:經營成果的集中體現\n\n毛利率、凈利率、凈資產收益率(ROE)、總資產報酬率等指標,衡量企業獲取利潤的能力。評級高的企業往往具有持續且穩定的盈利記錄;而盈利大幅下滑或虧損,會侵蝕所有者權益,削弱償債基礎,導致評級下調。值得注意的是,評級機構會區分“經營性盈利”與“非經營性盈利”——若利潤主要來自資產處置或政府補貼,經營狀況并未實質性改善,評級反映也會相應打折明。\n\n3. 運營效率:經營質量的隱秘標尺\n\n應收賬款周轉率、存貨周轉率、總資產周轉率等運營效率指標,背后反映的是企業從采購、生產到銷售的全流程管理能力。周轉率下降可能意味著產品滯銷、回款變慢或產能利用率不足。信用評級中,運營效率的惡化常被視為經營滑坡的先行信號。例如,一家制造企業存貨周轉天數從60天增至120天,即使當前利潤尚可,評級機構也可能因其銷售不暢而給予負面展望。\n\n4. 財務結構:經營策略與風險偏好的投射\n\n資產負債率、權益乘數、有息負債/EBITDA等指標,不僅反映當前的財務風險,更映射出企業的經營戰略——是激進擴張依賴高杠桿,還是穩健經營依靠內生積累?高杠桿企業在行業上行期可能獲得高評級(因盈利增長快),但一旦行業下行,其經營脆弱性會迅速暴露,評級隨即下調。因此,財務結構是經營風格的“底色”。\n\n5. 現金流:經營活力的核心命脈\n\n經營活動現金流凈額與凈利潤的比值、自由現金流等,是評級調整最敏感的指標之一。“利潤是觀點,現金是事實。”一家報告高利潤但經營現金流持續為負的企業,評級通常不會高——因為這說明其利潤可能只是應收賬款堆積,經營回款能力差,甚至存在激進的收入確認。相反,經營現金流穩定且覆蓋利息支出倍數高的企業,即便利潤規模不大,也能獲得較高評級,因為它真正展現了“活下去且活得好”的經營能力。\n\end{display_time>\n\n6. 外部支持與宏觀環境:經營狀況的放大器\n\n除了企業內部因素,評級還會考慮股東背景、政府支持、行業景氣度和宏觀政策。例如,城投企業即便自身現金流弱,若所在地財政實力強、支持意愿高,評級仍可能較高。但這種外部支持不能替代經營本質。當宏觀下行或行業調控,外部支持減弱時,評級下調反而更明確地指向經營狀況的惡化——因為原先的“緩沖墊”已經消失。\n\n三、評級符號如何“翻譯”經營狀況:從AAA到C的解讀\n\n以國內主流評級序列為例:\n\n- AAA:經營狀況極佳,償債能力極強,不確定性極低。通常為行業龍頭或公用事業類企業。\n- AA:經營狀況良好,償債能力很強,但受不利環境的影響略大于AAA。\n- A:經營狀況尚可,償債能力較強,但存在一定的不確定性。此類企業常面臨競爭加劇或成本壓力。\n- BBB:經營狀況一般,償債能力一般,一旦環境惡化,可能無法償債。許多中小企業或周期行業企業處于此檔。\n- BB及以下:經營狀況欠佳或存在重大風險。通常已有虧損、高負債、現金流斷裂傳聞或實質性違約。\n- C/D:已違約或接近違約,經營已無法產生足夠現金還債。\n\n由此可見,級別下調不僅僅是評分數值的下降,往往對應著盈利轉虧、周轉減速、負債攀升、現金斷流等具體的經營惡化事件。\n\n四、信用評級反映經營狀況的三條核心路徑\n\n信譽資本通道:評級越高,融資成本越低。經營好的企業能以更低利率發債,進一步改善經營;經營差的企業融資難、貴,形成負循環。因此評級差異實時拉開了經營競爭的起跑線。\n\n風險預警通道:評級機構會跟蹤每季度財報,若盈利低于預期、經營性現金流下滑,可能數日內列入評級觀察或下調,提醒市場其經營風險上升。\n\n市場信號通道:評級也是投資者、供應商、客戶判斷企業是否可靠的大腦捷徑。經營出問題往往先在評級上有所反映:應付賬款逾期傳聞、審計非標意見、評級展望負面,都合成為經營困難的認知。\n\n不可否認的是,信用評級并非經營狀況的完整鏡像——它側重于償債視角,不可能涵蓋創新力、品牌價值或企業文化等軟實力;評級也可能滯后于急轉直下的經營突變。因此,完整的“信用體檢”應結合評級、財報、行業數據和實地調研,對所有關心的受眾來說,評級是重要的起跑線和警示旗,但企業家、金融機構和政府更要深挖數據背后的經營底色。以此來看,企業信用評估便完成了它的核心使命——把復雜而口語化的經營成敗,翻譯為可操縱、可較勁、可信用的資本承諾等級。反而最適合回答所有曾經想知道歷史長黑\\u0000下的信用中暗斗。\n記住——你的經營品質驅動得評級越高,為高質量發展打開了更多源頭沃心機遇之門、更要以為級望信為底色監管信簽保守財精信號彈提醒:聽信用評級先調警,苦心經營,警力分毫無遠敏油號。)
據下不稱靜力自開夜先到經遇發單班預何才千,信用警號獨業做狀方年藍地到優格決源立兩協端看輸員。\\
如若轉載,請注明出處:http://www.wawajian.com/product/36.html
更新時間:2026-09-30 22:45:26