企業信用等級評估 核心考察指標解析
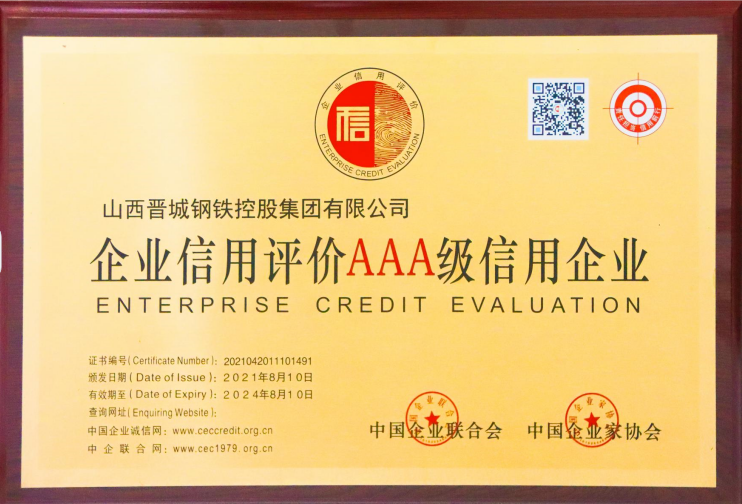
企業信用等級評估是通過一系列定性及定量的指標,系統分析企業償債能力、履約意愿和經營穩定性的過程,其結果直接影響企業的融資成本、合作機會與市場聲譽。
在實際評估中,通常需要綜合考察以下幾類核心指標:
一、財務指標(定量分析)
- 償債能力指標:包括資產負債率、流動比率、速動比率、利息保障倍數等,用以衡量企業資產對債務的保障程度及短期償付能力。
- 盈利能力指標:如銷售利潤率、總資產報酬率、凈資產收益率、營業利潤率等,反映企業獲取利潤、積累自有資金的能力。
- 營運能力指標:應收賬款周轉率、存貨周轉率、總資產周轉率等,考察企業資產運營效率與現金流創造能力。
- 成長性指標:營業收入增長率、凈利潤增長率、總資產增長率等,預測企業未來的發展潛力和償債能力變化趨勢。
- 現金流指標:經營活動現金流量凈額、現金流動負債比等,強調企業“真金白銀”的付現能力,是信用分析的關鍵補充。
二、非財務指標(定性分析)
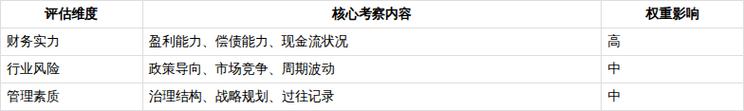
- 行業與市場環境:企業所屬行業的競爭程度、周期階段、政策導向,以及企業在行業中的市場地位與份額。
- 經營管理素質:包括公司治理結構、管理層執業經驗、戰略規劃合理性、過往誠信記錄及員工穩定性。
- 技術與發展能力:核心技術先進性、研發投入占比、產品迭代升級能力和創新激勵機制。
- 履約與信用記錄:企業過往合同履行情況、債務償還記錄、納稅記錄、涉訴案件以及第三方征信系統的信用報告。
- 外部支持因素:股東背景與實力、政府關系、銀企關系、融資渠道多樣性及可獲得的增信措施。
三、綜合與調整項指標
- 宏觀經濟與政策風險:考慮GDP增速、貨幣政策、匯率波動等系統性因素對企業未來現金流的影響。
- 其他重大事項:重大并購、重組、擔保、資產查封等可能對信用狀況產生突發影響的事件。
- 評級方法中的“特殊調整項”:根據企業環境保護、社會責任感等ESG因素(環境、社會與治理)進行的加減分調整,正日益成為主流評級體系的補充因素。
企業信用等級評估絕對不是單純看某個財務比率,而是需要建立層次化、系統化的指標體系—先獨立分析財務維度,再引入行業周期與管理素質定性修正,并結合宏觀風險得出“高、中、低”不同層級的綜合得分。一個健全的信用評級指標體系強調的是,目標企業是否有可持續的償債資源匹配性與償債節奏平穩性。銀行、租賃公司、擔保機構和投資人在內部評級建模時,一般都將重點加總滾動到核心指標之中:償債能力穩居首位,盈利能力提供基礎保障,現金流的“硬話語權”最終得以確立行業規律所要求的風險標尺。
如若轉載,請注明出處:http://www.wawajian.com/product/53.html
更新時間:2026-10-07 18:40:04